Domain mehrfachlocher.de kaufen?
Wir ziehen mit dem Projekt
mehrfachlocher.de um.
Sind Sie am Kauf der Domain
mehrfachlocher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehrfachlocher.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
INF 3er-Pack Metall-Locher, Einloch-Locher für Papier, Bastelarbeiten, BürobedarfDieses 3er-Pack Metall-Locher ist perfekt für den Einsatz zu Hause, im Büro oder im Klassenzimmer. Jeder Einloch-Locher ist aus robustem Edelstahl gefertigt und garantiert eine lange Lebensdauer. Der komfortable Griff erleichtert das Lochen von Papier, Karton und mehr. Mit diesem unverzichtbaren Werkzeug erstellen Sie jedes Mal präzise, saubere Löcher. Ideal zum Organisieren von Dokumenten, Bastelarbeiten, Scrapbooking und mehr. Hochwertiger Edelstahl: Dieser Locher aus hochwertigem Edelstahl ist auf Langlebigkeit ausgelegt und widersteht Korrosion und Verschleiß für eine lange Lebensdauer. Er kann problemlos häufig verwendet werden und dicke Papierstapel verarbeiten, wodurch er sich ideal für den Heim- und Bürogebrauch eignet. Komfortabler Griff, einfache Bedienung: Der ergonomisch geformte Griff liegt angenehm in der Hand und reduziert die Ermüdung der Hand bei längerem Gebrauch. Der leichtgängige Stanzmechanismus erfordert minimalen Kraftaufwand und ermöglicht so müheloses und effizientes Lochen bei jedem Gebrauch. Präzise, saubere Schnitte: Dieser Einloch-Locher erzeugt gestochene, saubere Löcher in Papier, Karton und anderen dünnen Materialien. Die scharfe Schneide sorgt für Genauigkeit und verhindert Einreißen oder Ausfransen, was zu professionell aussehenden Dokumenten und Bastelarbeiten führt. Spezifikationen: Farbe: Silber Abmessungen: Nicht kreisförmig Länge: 13 cm Breite: 11 cm Höhe: 5,7 cm Material: Edelstahl Lieferumfang: Locher x 3 OPP-Beutel x 117,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
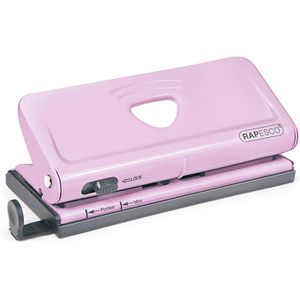
RAPESCO Mehrfachlocher 1322, verstellbar, 6-fachTerminplan-Locher, rosa, bis 10 BlattAnschlagschiene für die einzelnen Terminplaner-Größen in A5 und A6 Anpassen der 2 verschiebbaren Blöcke à 3 Lochstempel Konfettifach-Klappe für eine schnelle und einfache Entleerung Platzsparende und einfache Aufbewahrung durch sperrbaren Griffschalter Mit Namensschildfenster auf der Unterseite Rutschfester und möbelschonender Kunststoffboden Lochstempel mit Ø 5,5 mm mit einem Lochabstand von 19 mm Garantie: 15 Jahre Herstellergarantie Merkmale: Ausführung: 6-fach Locher, verstellbar für Format: A5, A6 Stanzleistung: 10 Blatt14,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Idena Locher 11543, grün, Bürolocher, Stanzleistung ca. 20 BlattBürolocher mit einer Stanzleistung von 20 Blatt Anschlagschiene einstellbar auf DIN A4, A5, A6 Mit abnehmbarem Abfallkasten Robuste Metallkonstruktion garantiert eine lange Lebensdauer Lochabstand von 80 mm Merkmale: Ausführung: Bürolocher Stanzleistung: 20 Blatt Farbe: grün4,97 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
INF 3er-Pack Metall-Locher, Einloch-Locher für Papier, Bastelarbeiten, BürobedarfDieses 3er-Pack Metall-Locher ist perfekt für den Einsatz zu Hause, im Büro oder im Klassenzimmer. Jeder Einloch-Locher ist aus robustem Edelstahl gefertigt und garantiert eine lange Lebensdauer. Der komfortable Griff erleichtert das Lochen von Papier, Karton und mehr. Mit diesem unverzichtbaren Werkzeug erstellen Sie jedes Mal präzise, saubere Löcher. Ideal zum Organisieren von Dokumenten, Bastelarbeiten, Scrapbooking und mehr. Hochwertiger Edelstahl: Dieser Locher aus hochwertigem Edelstahl ist auf Langlebigkeit ausgelegt und widersteht Korrosion und Verschleiß für eine lange Lebensdauer. Er kann problemlos häufig verwendet werden und dicke Papierstapel verarbeiten, wodurch er sich ideal für den Heim- und Bürogebrauch eignet. Komfortabler Griff, einfache Bedienung: Der ergonomisch geformte Griff liegt angenehm in der Hand und reduziert die Ermüdung der Hand bei längerem Gebrauch. Der leichtgängige Stanzmechanismus erfordert minimalen Kraftaufwand und ermöglicht so müheloses und effizientes Lochen bei jedem Gebrauch. Präzise, saubere Schnitte: Dieser Einloch-Locher erzeugt gestochene, saubere Löcher in Papier, Karton und anderen dünnen Materialien. Die scharfe Schneide sorgt für Genauigkeit und verhindert Einreißen oder Ausfransen, was zu professionell aussehenden Dokumenten und Bastelarbeiten führt. Spezifikationen: Farbe: Silber Abmessungen: Nicht kreisförmig Länge: 13 cm Breite: 11 cm Höhe: 5,7 cm Material: Edelstahl Lieferumfang: Locher x 3 OPP-Beutel x 117,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
RAPESCO Mehrfachlocher 1322, verstellbar, 6-fachTerminplan-Locher, rosa, bis 10 BlattAnschlagschiene für die einzelnen Terminplaner-Größen in A5 und A6 Anpassen der 2 verschiebbaren Blöcke à 3 Lochstempel Konfettifach-Klappe für eine schnelle und einfache Entleerung Platzsparende und einfache Aufbewahrung durch sperrbaren Griffschalter Mit Namensschildfenster auf der Unterseite Rutschfester und möbelschonender Kunststoffboden Lochstempel mit Ø 5,5 mm mit einem Lochabstand von 19 mm Garantie: 15 Jahre Herstellergarantie Merkmale: Ausführung: 6-fach Locher, verstellbar für Format: A5, A6 Stanzleistung: 10 Blatt14,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Idena Locher 11543, grün, Bürolocher, Stanzleistung ca. 20 BlattBürolocher mit einer Stanzleistung von 20 Blatt Anschlagschiene einstellbar auf DIN A4, A5, A6 Mit abnehmbarem Abfallkasten Robuste Metallkonstruktion garantiert eine lange Lebensdauer Lochabstand von 80 mm Merkmale: Ausführung: Bürolocher Stanzleistung: 20 Blatt Farbe: grün4,97 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
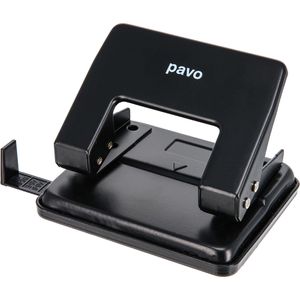
Pavo Locher 8006809, schwarz, Bürolocher, Stanzleistung ca. 20 BlattBürolocher aus Metall mit einer Stanzleistung von 20 Blatt Mit Griffverriegelung für platzsparendes Verstauen in der Schublade Anschlagschiene einstellbar auf DIN A4, A5, A6, B4, B5, B6 Rutschfester, möbelschonender Kunststoffboden Mit abnehmbarem Abfallkasten Lochabstand von 80 mm Merkmale: Ausführung: Bürolocher Stanzleistung: 20 Blatt Farbe: schwarz8,08 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
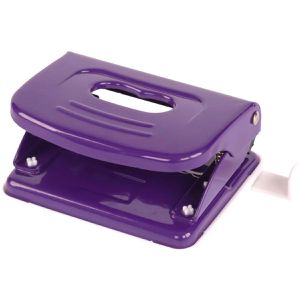
Idena Locher 11536, lila, Bürolocher, Stanzleistung ca. 20 BlattBürolocher mit einer Stanzleistung von 20 Blatt Anschlagschiene einstellbar auf DIN A4, A5, A6 Mit abnehmbarem Abfallkasten Robuste Metallkonstruktion garantiert eine lange Lebensdauer Lochabstand von 80 mm Merkmale: Ausführung: Bürolocher Stanzleistung: 20 Blatt Farbe: lila5,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.